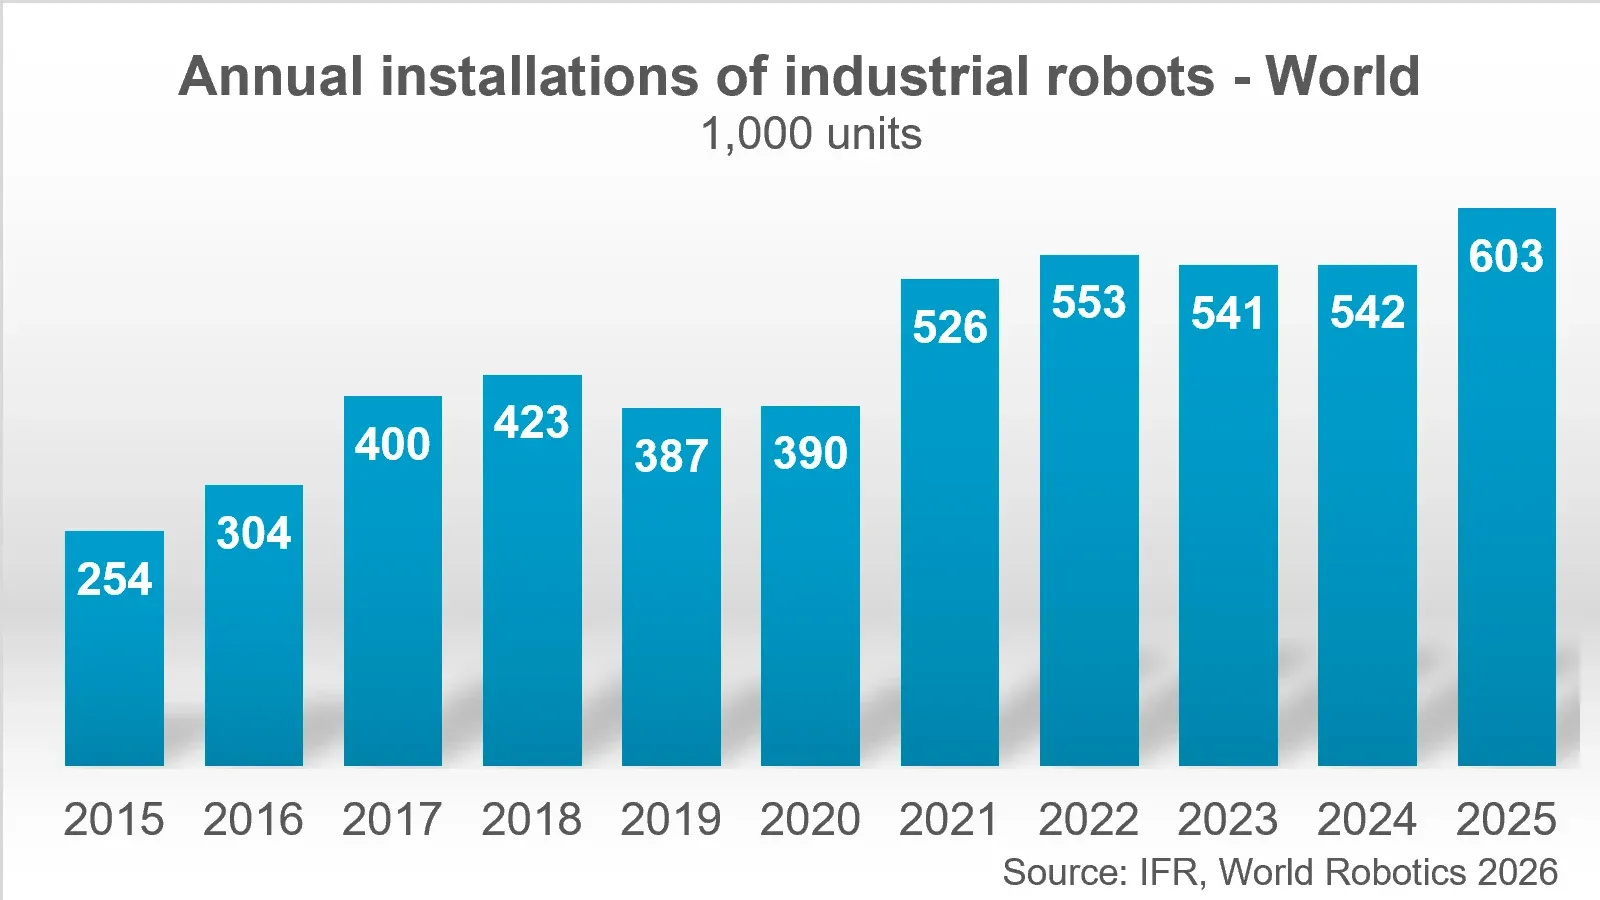
Conform raportului World Robotics 2026, publicat de Federația Internațională de Robotică (IFR) la finalul lunii septembrie, numărul total de roboți industriali aflați în exploatare la nivel mondial a crescut cu 9% în 2025, atingând un record de cinci milioane de unități. Evoluția a fost susținută de creșterea cu 11% a instalărilor anuale: în cursul anului, fabricile din întreaga lume au instalat peste 600.000 de roboți noi.
„Automatizarea industrială avansează într-un ritm accelerat”, afirmă Jane Heffner, președinta Federației Internaționale de Robotică (IFR). „Pragul de cinci milioane de roboți care funcționează în fabricile din întreaga lume reprezintă mai mult decât dublul numărului înregistrat în urmă cu șapte ani. Cea mai puternică creștere are loc în Asia, urmată de America. Europa avansează într-un ritm mai lent.”
Asia – o privire de ansamblu
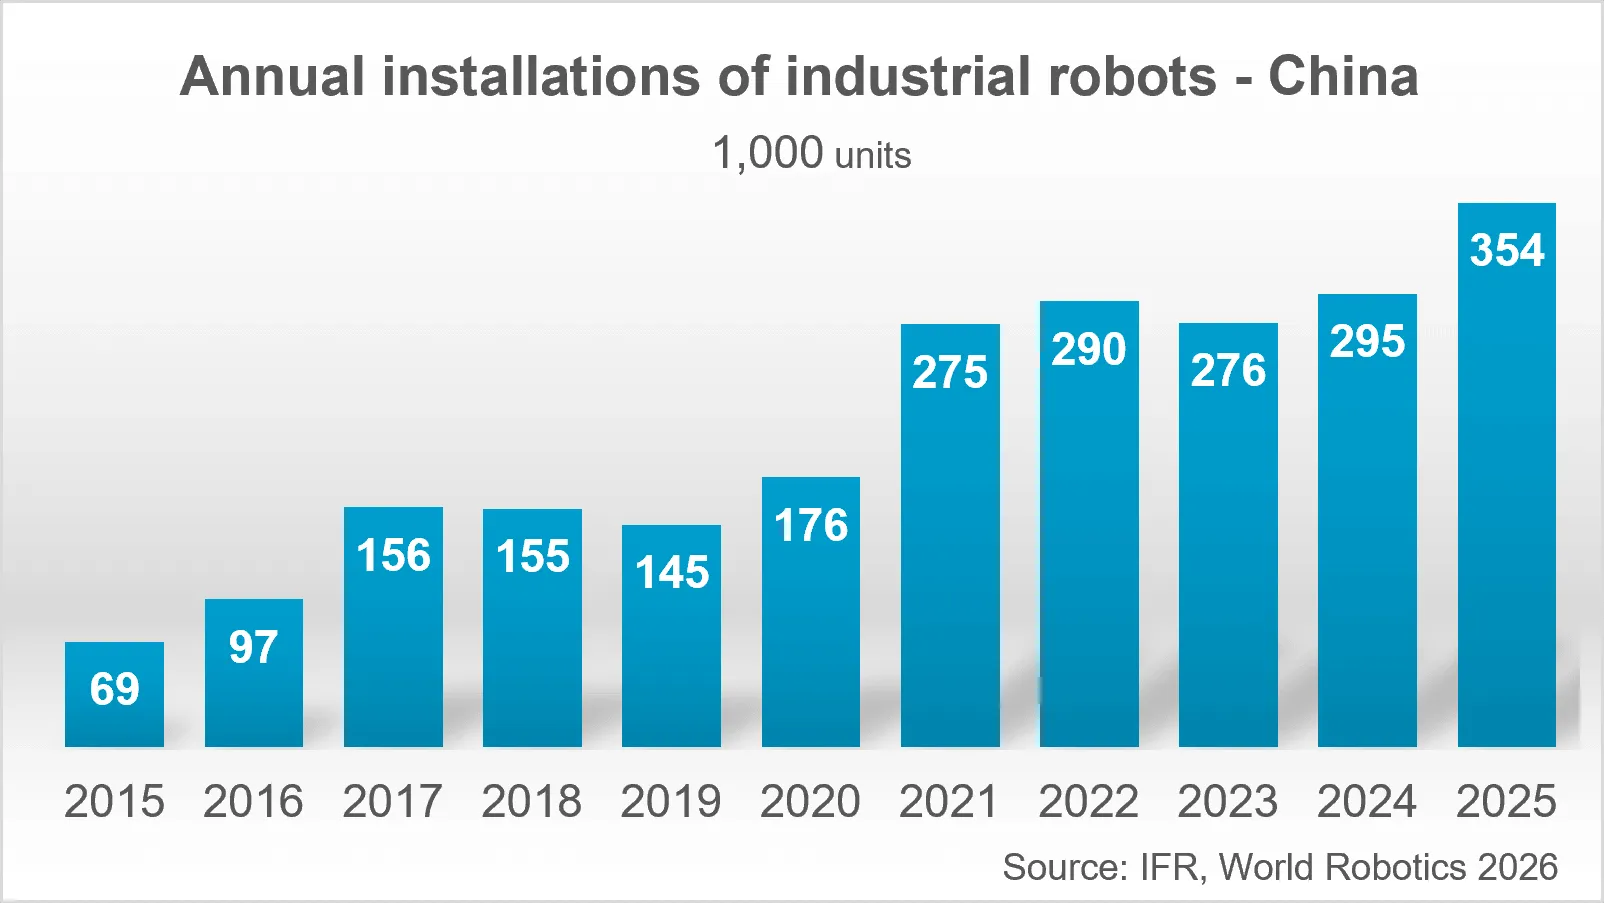
China și-a consolidat poziția de lider mondial în adoptarea roboților industriali. Instalările anuale au crescut cu 20% față de anul precedent și reprezintă acum 59% din totalul instalărilor la nivel mondial. Cele mai recente date arată că în 2025 au fost instalați 354.000 de roboți industriali, depășind cu aproape 60.000 de unități chiar și recordul anual stabilit în anul precedent.
Producătorii chinezi au vândut pe piața internă mai mulți roboți decât furnizorii străini. Instalările acestora au crescut cu 15%, ajungând la 195.000 de unități – o cotă de piață internă de 55% în 2025, comparativ cu 57% în 2024.
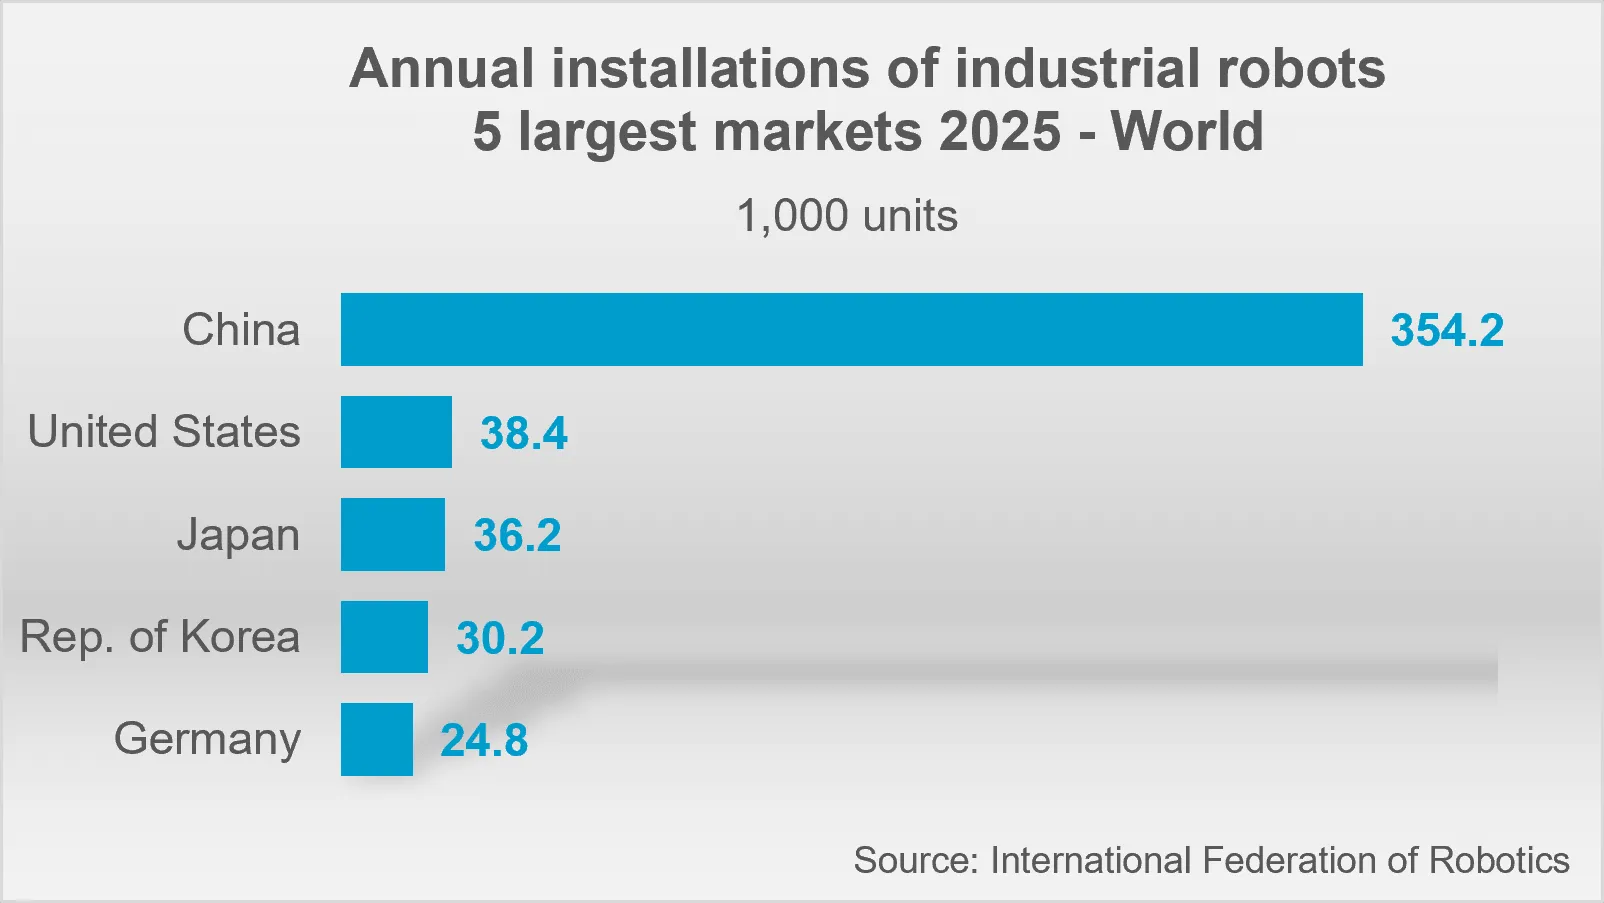
Japonia este a doua cea mai mare piață de roboți industriali din Asia. În 2025, aici au fost instalate 36.219 unități, cu 19% mai puțin decât în anul precedent. La nivel mondial, piața japoneză a coborât de pe locul al doilea pe locul al treilea, fiind depășită de Statele Unite. Se estimează o ușoară creștere a cererii de roboți, însă o revenire semnificativă este puțin probabilă pe termen scurt și mediu.
În Republica Coreea, în 2025 au fost instalate 30.000 de unități, cu 1% mai puțin decât în anul precedent. Din 2019, instalările anuale au rămas relativ stabile, în jurul valorii de 31.000 de unități. Țara și-a păstrat poziția de a patra piață ca mărime la nivel mondial.
Noile investiții din industria auto urmează să își facă simțit efectul în 2027 și 2028. În aceste condiții, cererea de roboți din Coreea ar putea ieși din tendința de stagnare și ar putea crește în 2027.
India a instalat aproape 10.500 de roboți în 2025, cu 15% mai mult decât în anul precedent, ocupând locul al șaselea la nivel mondial, după Germania. Deși numărul instalărilor noi rămâne relativ redus în comparație cu cel al primelor cinci țări cu o utilizare consacrată a roboților, ritmul de creștere al Indiei este remarcabil. În perioada 2020–2025, instalările anuale au crescut, în medie, cu 27% pe an, calculat ca rată anuală compusă de creștere (CAGR).
America – o privire de ansamblu
În 2025, Statele Unite au depășit Japonia și au devenit a doua cea mai mare piață de roboți industriali din lume, după China. Instalările de roboți industriali au crescut cu 12%, ajungând la aproape 38.500 de unități. Acesta este al treilea cel mai ridicat nivel înregistrat în istoria acestor statistici.
În Mexic, instalările de roboți au scăzut cu 7%, coborând sub pragul de 5.200 de unități. Este al treilea an consecutiv de declin.
În Canada, instalările au crescut cu 5%, până la aproape 4.000 de unități. În perioada 2020–2025, rata medie anuală de creștere a fost de 9% (CAGR).
Piața roboticii din Brazilia a înregistrat aproape 4.300 de roboți noi instalați în 2025, în creștere cu 38%. Evoluția a fost determinată de creșterea puternică a cererii din industria auto, unde au fost instalate aproape 2.100 de unități, cu 212% mai mult decât în anul precedent. Cel mai probabil, această evoluție a fost influențată de investițiile producătorilor auto chinezi în Brazilia.
Europa – o privire de ansamblu
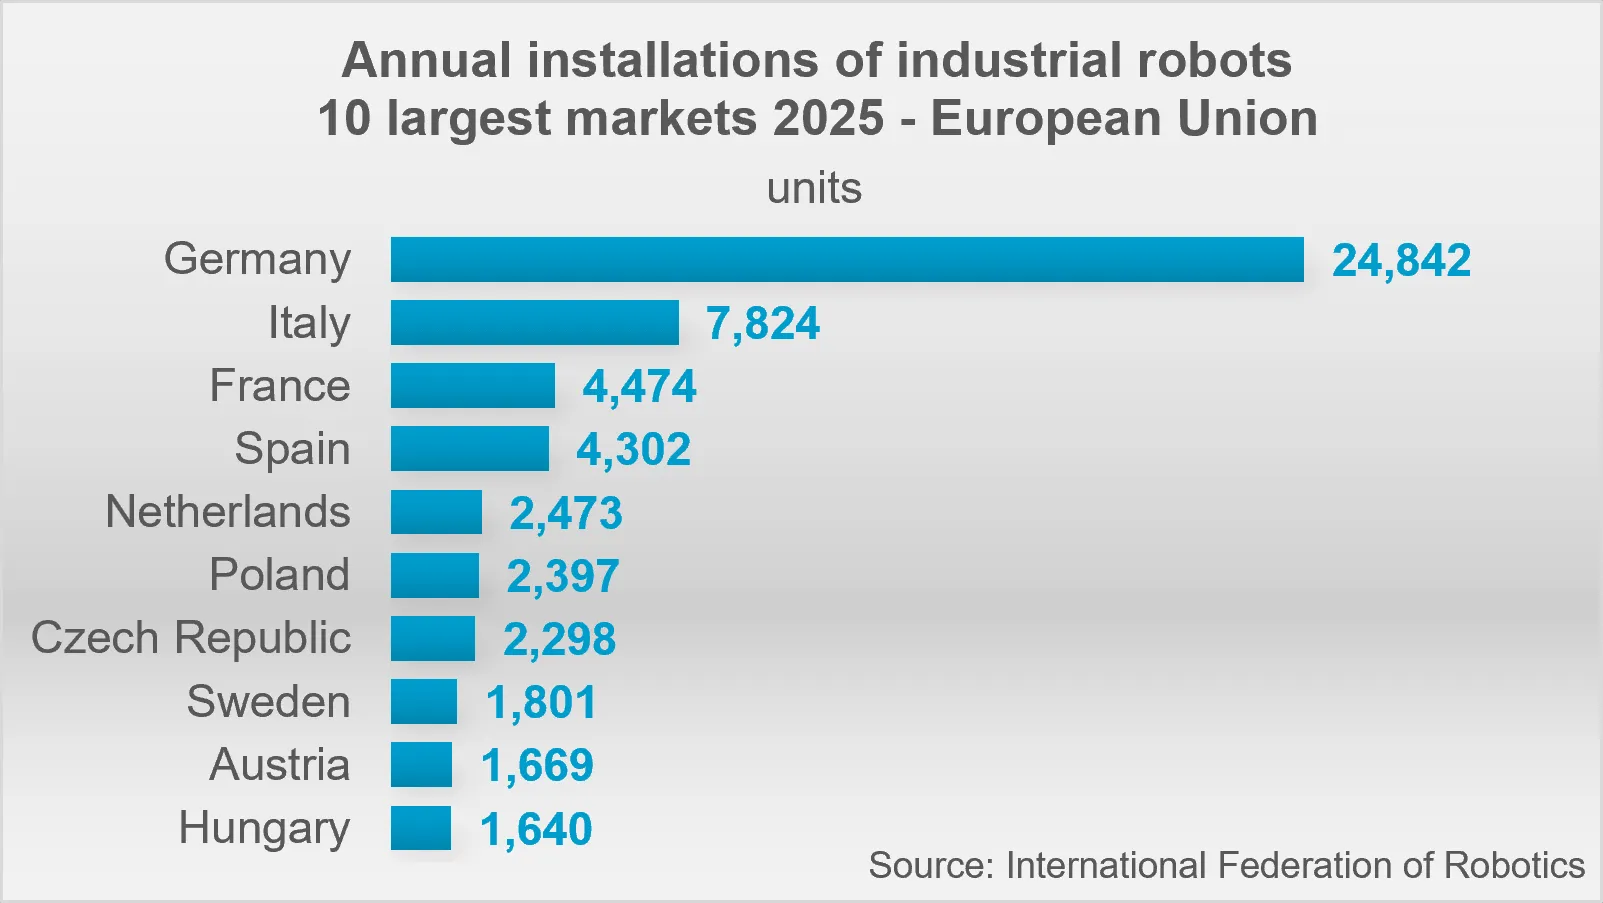
Germania este a cincea cea mai mare piață de roboți industriali din lume și, de departe, cea mai mare din Europa. În 2025, aceasta a reprezentat 41% din totalul instalărilor din Uniunea Europeană. În perioada 2020–2025, instalările anuale în toate sectoarele industriale au crescut, în medie, cu 2% pe an (CAGR). Cu toate acestea, vânzările au scăzut cu 8% în 2025, coborând sub pragul de 25.000 de unități.
Industria auto este principalul utilizator de roboți industriali din Germania, însă ponderea sa în totalul instalărilor este în scădere.
În Italia, a doua cea mai mare piață europeană, numărul instalărilor a scăzut cu 11%, ajungând la aproximativ 7.800 de unități. Franța a revenit pe locul al treilea, cu aproape 4.500 de unități și o scădere de 8%, devansând Spania, unde au fost instalate aproximativ 4.300 de unități, cu 15% mai puțin decât în anul precedent.
Perspective
Se estimează că cererea mondială de roboți va continua tendința de creștere pe termen lung. Instalările sunt prognozate să crească cu 9% în 2026, până la 655.000 de unități, și să ajungă la 806.000 de unități în 2029. În pofida diferențelor semnificative dintre regiuni și a existenței unor piețe cu o creștere puternică, precum China, Statele Unite și India, perspectivele globale rămân pozitive.
Nevoia de lanțuri de aprovizionare mai reziliente, precum și evoluțiile recente ale politicilor comerciale și industriale din mai multe economii importante determină o intensificare a relocării activităților de producție. Dezvoltarea capacităților de fabricație în economiile cu costuri salariale ridicate și în țările care se confruntă cu deficit de forță de muncă va stimula cererea de tehnologii de automatizare.
Aceste evoluții ar putea modifica distribuția regională a cererii de roboți, însă, la nivel mondial, nu există indicii că tendința de creștere pe termen lung a roboticii industriale se apropie de sfârșit.
Factorii structurali, precum schimbările demografice, vor continua să susțină cererea, în timp ce progresul tehnologic extinde gama aplicațiilor robotizate fezabile din punct de vedere tehnic și viabile economic.
În special, progresele în domeniul inteligenței artificiale, al viziunii artificiale și al tehnologiilor de detecție sporesc capacitățile roboților. În paralel, programarea mai simplă și integrarea mai facilă a sistemelor reduc costurile de implementare și permit extinderea automatizării către noi aplicații și categorii de clienți.