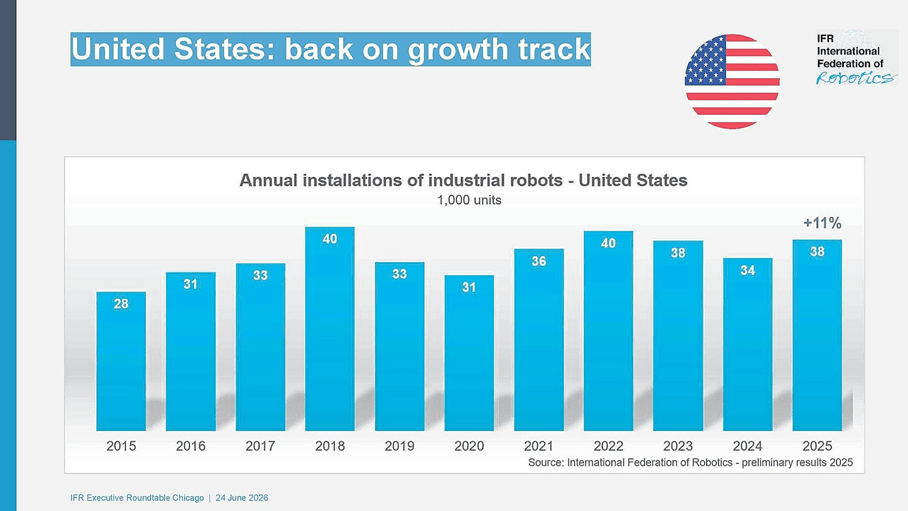
Numărul instalărilor de roboți industriali din Statele Unite a crescut cu 11% în 2025 față de anul precedent, ajungând la un total de 38.000 de unități. Această revenire consistentă marchează reluarea unui ritm solid de expansiune, impulsionată în principal de creșterea puternică din industria alimentară și din alte sectoare din afara prelucrărilor clasice. Cu toate acestea, industria auto rămâne principalul utilizator de roboți industriali, atingând un volum de 13.500 de unități instalate — cu doar 1% sub nivelul înregistrat în anul anterior.
Statele Unite au revenit pe traiectoria creșterii. Deși sectorul auto a înregistrat al treilea cel mai bun rezultat din ultimii șapte ani, datele relevă, în același timp, o cerere în creștere pentru automatizare flexibilă în industria alimentară. Adoptarea roboților în acest sector a crescut cu 30%, ajungând la un nivel comparabil cu industriile metalurgică, de mașini-unelte și electrotehnică-electronică, fiecare dintre acestea raportând aproximativ 3.000 de instalări în 2025. Takayuki ITO, președintele IFR
Densitatea roboþilor: indicatorul maturității industriale
Gradul de automatizare al economiei americane, măsurat prin densitatea roboților, a ajuns la 307 roboți industriali operaționali la fiecare 10.000 de angajați din industria prelucrătoare. Acest indicator plasează Statele Unite pe locul opt la nivel mondial — cu două poziții mai sus față de anul precedent. În clasamentul global, SUA se situează în urma unor economii cu un grad extrem de ridicat de automatizare, precum Coreea de Sud, cu 1.220 de roboți la 10.000 de angajați, Germania, cu 449, și Japonia, cu 446. Totuși, Statele Unite depășesc China, care înregistrează o densitate de 166 de roboți.
Acest indicator este esențial pentru evaluarea gradului real de automatizare, întrucât pune în raport numărul total de roboți aflați în exploatare cu dimensiunea forței de muncă. El poate fi calculat la nivelul întregii industrii manufacturiere sau doar pentru anumite ramuri specifice și oferă o bază uniformă pentru comparații internaționale.
Statele Unite versus China: diferența de scară
Dacă din perspectiva densității SUA avansează constant, în ceea ce privește dimensiunea pieței, China continuă să domine categoric scena mondială. În 2024, numărul instalărilor anuale de roboți industriali din China a atins 295.000 de unități, ceea ce reprezintă 54% din întreaga piață globală. Estimările IFR indică un volum de aproximativ zece ori mai mare decât cel al Statelor Unite.
Această performanță nu este întâmplătoare. Ea se sprijină pe strategia națională de robotică lansată în urmă cu un deceniu, care a făcut din automatizare unul dintre pilonii dezvoltării industriale chineze. Mai recent, prin noul Plan Cincinal nr. 15 (2026–2030), China a plasat robotica cu AI încorporată în centrul sistemului său industrial modern.
Obiectivul acestui nou cadru strategic este clar: orientarea cercetării în inteligență artificială către aplicații fizice concrete, în care robotul devine vector principal de creștere economică și instrument de materializare a AI-ului în procese industriale.
Strategia națională de robotică a Statelor Unite
În paralel, America încearcă să răspundă instituțional acestei competiții globale.
Cea mai mare asociație de automatizare din America de Nord, Association for Advancing Automation, a publicat și prezentat oficial în fața legislatorilor documentul strategic intitulat Vision for a National Robotics Strategy.
Asociația susține crearea unui cadru federal dedicat roboticii, care ar include atât un Birou Federal pentru Robotică, cât și o Comisie Națională pentru coordonarea politicilor în domeniu. Scopul este armonizarea cercetării guvernamentale, consolidarea parteneriatelor public-private și accelerarea implementării tehnologiilor robotice în economie.
Strategia propusă include, de asemenea:
-stimulente fiscale pentru investițiile în robotică;
-extinderea programelor de recalificare tehnică a forței de muncă;
-actualizarea standardelor de siguranță;
-introducerea unui mandat federal de achiziție a tehnologiilor robotice dezvoltate pe plan intern.
Prin aceste măsuri, Statele Unite urmăresc să creeze un ecosistem industrial mai rezilient și mai competitiv, reducând dependențele externe și sti-mulând implementarea comercială a tehnologiilor avansate.
Perspective: reshoring, deficit de personal şi diversificarea cererii
Perspectivele privind modernizarea industrială în America de Nord și în Statele Unite rămân puternic favorabile.
Două forțe majore alimentează această tendință: accelerarea proceselor de reshoring — repatrierea capacităților de producție pe teritoriul național — și deficitul persistent de forță de muncă bine calificată.
În acest context, IFR estimează o traiectorie robustă și sustenabilă de creștere pe termen lung pentru sectorul automatizării din regiune. Producătorii continuă să majoreze investițiile în automatizare atât pentru a compensa dezechilibrele structurale de pe piața muncii, cât și pentru a răspunde unei cereri tot mai diversificate, care depășește sectoarele tradiționale.
Această diversificare este relevantă: robotica industrială nu mai este exclusiv apanajul industriei auto sau al producției grele. Industria alimentară, logistica, electronica și alte sectoare cu cerințe de flexibilitate ridicată devin noi poli de creștere.
Datele din 2025 confirmă un fapt tot mai evident: robotica industrială nu mai reprezintă doar un instrument de optimizare a costurilor, ci devine o infrastructură strategică pentru competitivitatea economică. Iar în competiția globală dintre Statele Unite și China, miza nu mai este doar tehnologică. Este industrială, geopolitică și sistemică.