După trei ani dificili, industria de mașini-unelte din Germania poate respira ușurată pentru prima dată: comenzile noi au crescut cu 15% în primul trimestru al anului 2026. Totuși, situația rămâne în continuare provocatoare – producția, exporturile și ocuparea forței de muncă continuă să scadă, în timp ce conflictul din Orientul Mijlociu generează incertitudine sporită și costuri mai mari, descurajând investițiile.
„Situația pare să fi atins punctul minim – însă suntem departe de o inversare a tendinței. Lunile următoare vor arăta dacă această redresare este una durabilă”, a declarat Bernhard Geis, șeful departamentului de economie și statistică din cadrul VDW, referindu-se la situația actuală.
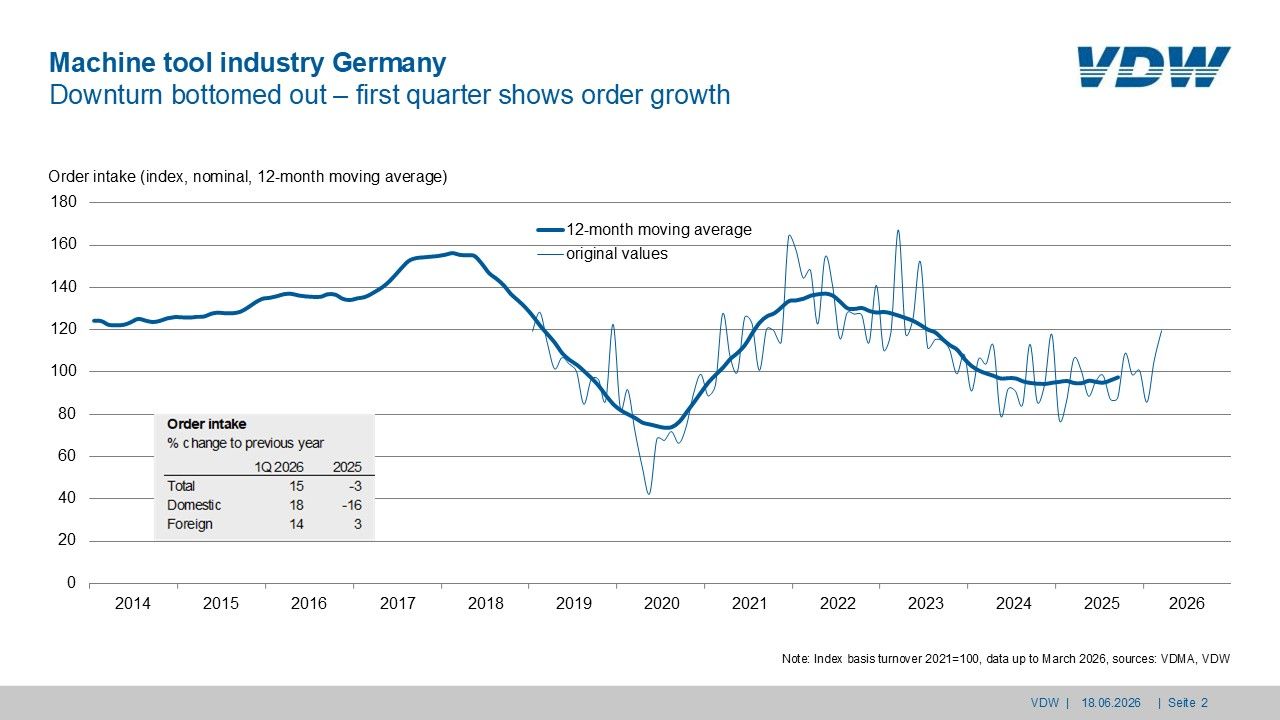
După trei ani dificili, industria de mașini-unelte poate respira ușurată: comenzile noi au crescut în primele trei luni din 2026 cu 15%.
Creştere de comenzi, dar pe o bază slabă
Atât comenzile interne, cât și cele externe au contribuit aproape egal la această creștere, cu +14% pe piața externă și +18% pe piața internă. Totuși, aceste cifre nu reflectă complet realitatea, deoarece baza de comparație este una slabă, în special pe piața internă.
În plus, comenzile punctuale și proiectele individuale joacă un rol important, fără a indica însă o relansare reală a cererii. Activitățile de service și retrofit continuă să aibă un efect de stabilizare.
În același timp, evoluțiile diferă semnificativ în funcție de sector: aviația, industria de apărare, tehnologia medicală și electronica înregistrează o evoluție pozitivă, în timp ce prelucrarea metalelor, ingineria mecanică, precum și industria auto și furnizorii acesteia rămân în continuare cu o evoluție slabă.
Producție în scădere şi diferențe regionale accentuate
Situația din industria de mașini-unelte rămâne tensionată. Producția a scăzut în primul trimestru cu 11%, ajungând la 2,8 miliarde de euro. Vânzările interne au scăzut cu 13%, performanță mai slabă decât exporturile, care au înregistrat un declin de aproximativ 10%.
La nivel regional, evoluțiile sunt diferite: Statele Unite ale Americii susțin creșterea (+8%), în timp ce Europa înregistrează un recul semnificativ (-11%). Exporturile către Asia au scăzut cu 18%, în principal din cauza prăbușirii livrărilor către China (-32%). În contextul prețurilor extrem de competitive, strategia „Local for Local” devine un principiu central pentru producătorii germani care dețin unități de producție în străinătate. India înregistrează o creștere dinamică și devenind a treia cea mai mare piață.
Importuri, consum intern şi investiții în scădere
Importurile au scăzut cu 8% în primele trei luni, reflectând slăbiciunea pieței germane. Totuși, acestea au avut o evoluție ușor mai bună decât vânzările interne.
Producătorii japonezi, în special, au reușit să își crească vânzările pe piața germană. În ansamblu, consumul intern a scăzut cu 10%, confirmând slăbiciunea investițiilor în Germania.
Utilizarea capacităților şi evoluția forței de muncă
Gradul de utilizare a capacităților de producție a continuat să scadă, ajungând la 73%.
Ajustările necesare de capacitate se reflectă clar în evoluția forței de muncă. În luna martie, industria avea 60.600 de angajați, cu aproape 9% mai puțin decât în anul precedent.
Concluzie
Bernhard Geis concluzionează: „Creșterea comenzilor din primul trimestru este un indicator important, dar nu oferă încă o imagine complet liniștitoare. Pentru o tendință ascendentă stabilă, este nevoie de mai multă încredere investițională – și de condiții economice mai previzibile.” (vdw.de/en)
Foto 1: Source: Adobe Stock / Oleksandr Bachurin