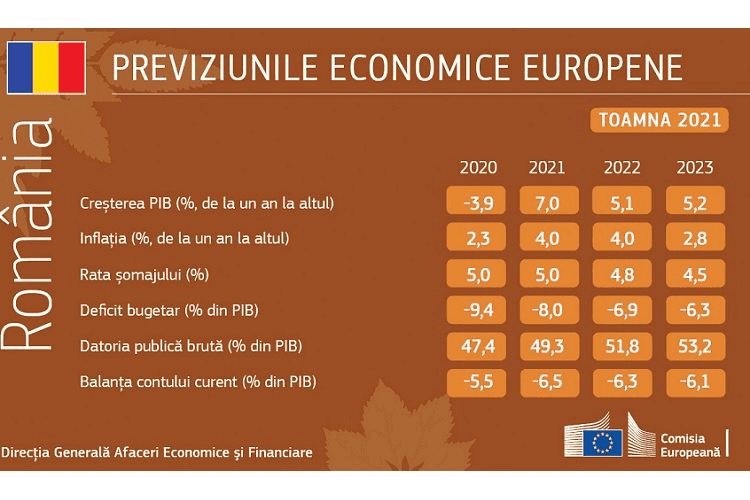
După o redresare puternică în prima jumătate a anului 2021, se estimează că, până la sfârșitul acestui an, PIB-ul României va depăși nivelurile anterioare pandemiei: se preconizează că economia României va crește cu 7% în 2021 și cu 5,1% în 2022.
Economia UE se redresează în urma recesiunii provocate de pandemie mai rapid decât se preconizase. Pe măsură ce campaniile de vaccinare au progresat, iar restricţiile au început să fie ridicate, creșterea economică s-a reluat în primăvară și a continuat în același ritm toată vara, susţinută de redeschiderea economiei.
În pofida perioadei tot mai dificile, se preconizează că economia UE va continua să se extindă în perioada analizată, atingând o rată de creștere de 5% în 2021, de 4,3% în 2022 și de 2,5% în 2023. Se preconizează că ratele de creștere pentru zona euro vor fi identice cu cele la nivel de UE în 2021 și 2022 și de 2,4% în 2023. Această perspectivă depinde în mare măsură de doi factori: evoluţia pandemiei de COVID-19 și ritmul în care aprovizionarea se adaptează la redresarea rapidă a cererii în urma redeschiderii economiei.
Economia europeană revine pe o traiectorie expansionistă mai rapid decât se preconizase
La aproape 14% pe an, rata de creștere a PIBului în UE în al doilea trimestru al anului 2021 a fost cea mai bună înregistrată vreodată – la fel de mare ca scăderea fără precedent a PIB-ului în aceeași perioadă a anului trecut, în timpul primului val al pandemiei. În al treilea trimestru al anului 2021, economia UE a ajuns din nou la nivelul rezultatelor sale anterioare pandemiei și a trecut de la redresare la expansiune.
Se preconizează că cererea internă va continua să stimuleze această expansiune. Ameliorarea situaţiei pe pieţele forţei de muncă și scăderea preconizată a economisirii ar trebui să contribuie la un ritm susţinut al cheltuielilor de consum. Punerea în aplicare a Mecanismului de redresare și rezilienţă (MRR) începe, de asemenea, să joace un rol important în stimularea investiţiilor private și publice.
Cu toate acestea, ritmul de creștere se confruntă din nou cu vânturi potrivnice. Blocajele și întreruperile la nivelul aprovizionării globale afectează activitatea din UE, în special în sectorul său de producţie, care este foarte integrat. În plus, după ce au scăzut drastic în 2020, preţurile la energie, în special la gazele naturale, au crescut într-un ritm susţinut în ultima lună și se situează în prezent cu mult peste nivelurile din perioada anterioară pandemiei. Se preconizează că acest lucru va afecta consumul și investiţiile.
Situaţia pe piaţa forţei de muncă ar trebui să continue să se îmbunătăţească
Situaţia de pe pieţele forţei de muncă din UE a cunoscut ameliorări semnificative datorită relaxării restricţiilor impuse activităţilor legate de consumatori. În al doilea trimestru al acestui an, economia UE a creat aproximativ 1,5 milioane de noi locuri de muncă, mulţi lucrători au ieșit din schemele de păstrare a locurilor de muncă, iar rata șomajului a scăzut. Cu toate acestea, numărul total de angajaţi din UE se situa în continuare cu 1% sub nivelul înregistrat înainte de pandemie.
De atunci, șomajul a continuat să scadă, iar rata de 6,8%, înregistrată în UE în luna august a fost cu puţin peste rata înregistrată la sfârșitul anului 2019. Datele publicate după data-limită a previziunilor arată că această rată a continuat să scadă ușor în septembrie. Sondajele efectuate de Comisie în rândul întreprinderilor scot în evidenţă apariţia unor zone de penurie de forţă de muncă, în special în sectoarele în care activitatea crește cel mai mult. Cu cât această penurie durează mai mult, cu atât este mai mare riscul să afecteze activitatea și să contribuie la inflaţie printr-o presiune asupra salariilor.
Conform previziunilor, ocuparea forţei de muncă în UE va crește cu 0,8% în acest an, cu 1% în 2022 și cu 0,6% în 2023. Se preconizează că, anul viitor, ocuparea forţei de muncă va depăși nivelul înregistrat înainte de criză și că, în 2023, va avea caracter expansionist. Potrivit previziunilor, șomajul în UE va scădea de la 7,1% în acest an la 6,7% în 2022 și la 6,5% în 2023. În zona euro, rata șomajului este estimată la 7,9%, 7,5% și 7,3% pe parcursul celor trei ani.
Deficite sub nivelurile preconizate
Perspectivele de creștere mai bune indică deficite mai scăzute în 2021 decât nivelurile preco-nizate în primăvară. După ce a atins 6,9% din PIB în 2020, deficitul agregat din UE ar trebui să scadă ușor la 6,6% în 2021, pe fondul sprijinului bugetar încă ridicat acordat la începutul anului.
Odată ce măsurile de sprijin și funcţionarea stabilizatorilor automaţi vor dispărea, în timp ce expansiunea economică va continua, se preconizează că deficitul agregat al UE se va înjumătăţi, ajungând la aproximativ 3,6% din PIB în 2022, și va scădea în continuare la 2,3% în 2023.
După ce a atins aproximativ 92% în UE (99% în zona euro), se preconizează că ponderea agregată a datoriei în PIB se va stabiliza în linii mari în acest an și va începe să scadă în 2022, ajungând la 89% din PIB în 2023 (97% în zona euro).
Creşterea inflaţiei la cel mai ridicat nivel din ultimii zece ani
După mai mulţi ani cu un nivel scăzut de inflaţie, reluarea puternică a activităţii economice în UE și în multe economii avansate a fost însoţită de o creștere a inflaţiei care a depășit previziunile.
Inflaţia anuală a crescut în zona euro de la -0,3% în ultimul trimestru al anului 2020 la 2,8% în al treilea trimestru al anului 2021. În octombrie a fost de 4,1%, o rată care a mai fost înregistrată o singură dată din 1997, când a început publicarea datelor privind inflaţia în zona euro.
Această creștere puternică a inflaţiei este determinată în principal de creșterea preţurilor la energie, dar ea pare să fie legată și de un set amplu de ajustări economice ulterioare pandemiei, sugerând că nivelurile ridicate actuale sunt în mare măsură tranzitorii.
Se preconizează că inflaţia în zona euro va atinge un nivel maxim de 2,4% în 2021, înainte de a scădea la 2,2% în 2022 și la 1,4% în 2023, deoarece se estimează că preţurile la energie se vor stabiliza treptat. La nivel de UE, se preconizează că inflaţia va atinge 2,6% în 2021, 2,5% în 2022 și 1,6% în 2023.
Incertitudinile şi riscurile legate de perspectivele de creştere rămân foarte ridicate
Deși impactul său asupra activităţii economice s-a diminuat considerabil, pandemia de COVID-19 nu a fost încă înfrântă, iar redresarea depinde în mare măsură de evoluţia acesteia, atât în interiorul, cât și în afara UE. Având în vedere creșterea recentă a numărului de cazuri în multe ţări, nu poate fi exclusă reintroducerea restricţiilor cu impact asupra activităţii economice. În UE, acest risc este deosebit de relevant în statele membre cu rate de vaccinare relativ scăzute.
Riscurile economice se referă, de asemenea, la impactul potenţial prelungit al constrângerilor și blocajelor actuale în materie de aprovizionare.
Principalul risc în sens pozitiv la adresa perspectivelor de creștere este legat de câștigurile potenţiale în materie de eficienţă și de progresele durabile în materie de productivitate generate de schimbările structurale produse în urma pandemiei. Investiţiile stimulate de Mecanismul de redresare și rezilienţă și de reformele structurale aferente vor fi esenţiale în acest sens. În ansamblu, balanţa riscurilor care planează asupra acestor previziuni s-a înclinat în sens descendent.
Inflaţia se poate dovedi mai ridicată decât se anticipase în cazul în care constrângerile în materie de aprovizionare durează mai mult, iar creșterile salariale care depășesc creșterea productivităţii se repercutează asupra preţurilor de consum.
Context
Aceste previziuni se bazează pe o serie de ipoteze tehnice referitoare la evoluţia cursurilor de schimb, a ratelor dobânzilor și a preţurilor produselor de bază, întemeiate pe informaţiile disponibile până la data-limită de 19 octombrie. Pentru toate celelalte date integrate în previziuni, inclusiv ipotezele referitoare la politicile publice, aceste previziuni iau în considerare informaţiile disponibile până la data de 25 octombrie, inclusiv. Cu excepţia cazului în care noi politici sunt anunţate în mod credibil și sunt detaliate în mod corespunzător, proiecţiile pornesc de la ipoteza menţinerii politicilor actuale.
Comisia Europeană publică în fiecare an două seturi de previziuni detalia-te (în primăvară și în toamnă) și două seturi de previziuni intermediare (în iarnă și în vară). Previziunile intermediare cuprind valorile anuale și trimestriale ale PIB-ului și ale inflaţiei tuturor statelor membre pentru anul în curs și pentru anul următor, precum și date agregate pentru UE și zona euro.
Previziunile economice ale Comisiei Europene din iarna anului 2022 vor actualiza previziunile privind PIB-ul și inflaţia și se preconizează că vor fi prezentate în februarie 2022.