În prima parte a acestui articol, publicat în numărul trecut, am analizat în detaliu leadership-ul strategic al Chinei în domeniul bateriilor și al vehiculelor electrice. Există temeri că vehiculele chinezești, dar și bateriile și materiile prime provenite din China, vor domina complet piața gobală. Țările occidentale sunt hotărâte să reducă dependența economică de China în acest sector. Acestea implementează mai multe strategii-cheie pentru a schimba echilibrul de putere. În continuare, vom enumera principalele strategii adoptate de statele occidentale, dar fără a le ordona după prioritate.
Producerea locală de energie electrică din surse regenerabile
Țările dezvoltate din blocul occidental - Uniunea Europeană, SUA, Australia, Canada, Japonia, Coreea de Sud și Singapore - investesc masiv în creșterea producției de energie electrică din surse regenerabile. După cum se poate observa în graficul din figura 4, privind capacitatea eoliană actuală și planificată a Uniunii Europene, între 2018 și 2030, UE avansează într-un mod care nu doar că transformă industria auto, dar și schimbă fundamental modul în care energia este integrată în modelul său economic iv.
Această tranziție nu este specifică doar Europei, ci este vizibilă la nivel global. Chiar dacă analiza cauzelor acestei tranziții energetice nu reprezintă obiectul articolului de față, merită subliniat faptul că pentru industria auto este esențial ca energia utilizată de vehiculele electrice să provină din surse cu emisii neutre din punct de vedere al emisiilor de carbon.
Graficul din figura 5, publicat de Agenția Internațională a Energiei (IEA), condusă de Fatih Birol, prezintă perspectiva energetică globală până în 2050 v. Potrivit acestuia, anul 2020 a fost un punct de cotitură major. După această dată, tendințele indică o expansiune masivă a surselor regenerabile, care sunt așteptate să domine complet producția de energie electrică la nivel global până în 2050. Totodată, se estimează că, în aceeași perioadă, producția totală de energie electrică va ajunge de trei ori mai mare față de nivelul din 2020.
Procesul de producție internă a bateriilor şi componentelor
Șocurile economice și logistice generate de pandemia din 2020 au determinat țările occidentale să își regândească lanțurile de aprovizionare. Această reevaluare nu s-a făcut doar din perspectiva ineficienței lanțului de aprovizionare, ci și ca parte a strategiei de combatere a schimbărilor climatice.
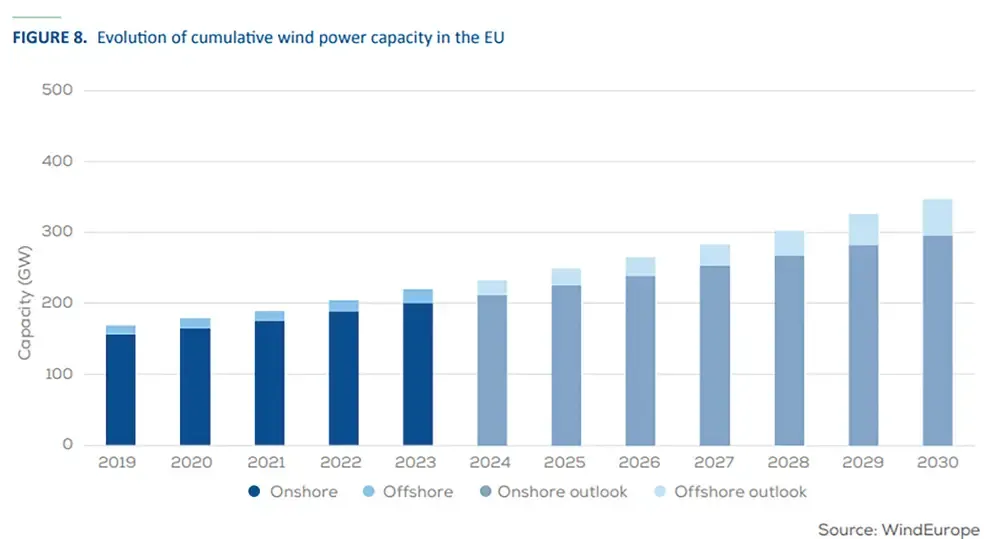
- FIGURA 4. Graficul care arată dezvoltarea capacității de generare a energiei electrice din surse eoliene a Uniunii Europene, cu investițiile realizate și planificate între 2018 și 2030. Observăm că UE continuă să investească constant în energia eoliană și că, până în 2030, capacitatea din 2022 va fi dublată.
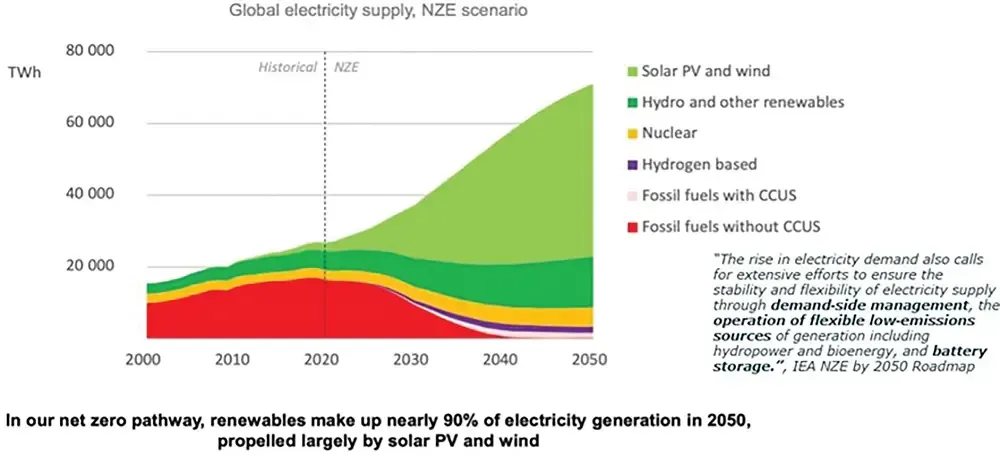
- FIGURA 5. Graficul rezultat din datele Agenției Internaționale pentru Energie, care arată câtă energie electrică va obține lumea din fiecare sursă în 2050.
Astfel, dependența de resursele și componentele de baterii din China – în special pentru bateriile litiu-ion, esențiale în tranziția către mobilitatea electrică – a fost percepută ca un obstacol major pentru economiile occidentale. Guvernele vestice au realizat că această dependență le-ar putea vulnerabiliza din punct de vedere economic și geopolitic, motiv pentru care au lansat programe masive de stimulare pentru dezvoltarea producției interne de baterii și componente.
În Statele Unite, administrația Biden a introdus, în 2022, CHIPS Act („Creating Helpful Incentives to Produce Semiconductors"), un program care prevede investiții de 369 miliarde de dolari pe o perioadă de 10 ani pentru dezvoltarea tehnologiilor de baterii și semiconductori vi.
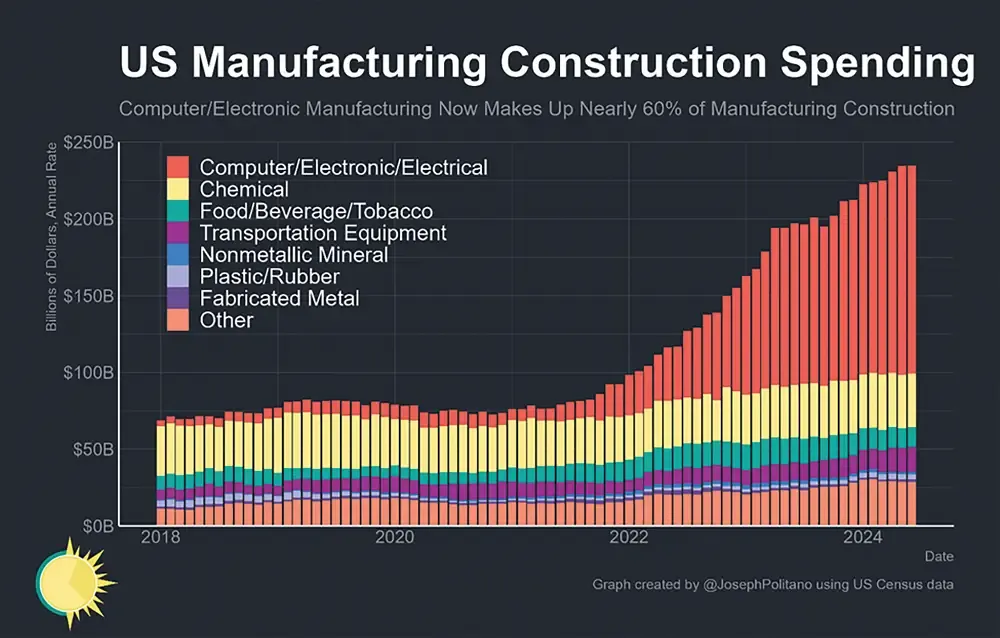
- FIGURA 6. Dezvoltarea medie anuală a investițiilor în fabrici din SUA: Graficul realizat de Joseph Politano pe baza datelor Biroului de Statistică al SUA arată că investițiile industriale, care înainte de pandemie aveau o medie anuală de 60-65 miliarde de dolari, au ajuns la 250 miliarde de dolari după adoptarea CHIPS ACT. Se pare că SUA au început reindustrializarea printr-o creștere de patru ori a investițiilor industriale, datorită CHIPS ACT.
Conform datelor din figura 6, sprijinul guvernului SUA a dus la o creștere rapidă a investițiilor în industrie. Dacă analizăm distribuția acestor investiții pe sectoare, observăm că cele mai mari alocări s-au îndreptat către semiconductori, baterii și electronice, exact în direcția vizată de CHIPS Act.
Această accelerare a industrializării în SUA este de așteptat să genereze rezultate semnificative în doar câțiva ani, reducând dependența de lanțurile de aprovizionare externe și consolidând poziția americană în cursa tehnologică globală.
Creşterea tarifelor vamale în paralel cu dezvoltarea pieței
Pentru a contracara dominația Chinei, producă-torii auto occidentali și-au reconfigurat liniile de producție și au accelerat tranziția către vehiculele electrice. În mod paradoxal însă, unii dintre acești producători au ales să fabrice în continuare în China – profitând de costurile reduse – cu intenția de a exporta vehicule către piețele occidentale, adoptând o strategie similară cu cea a unor companii din domeniul tehnologiei, precum Apple sau Microsoft.
De exemplu, grupuri precum Stellantis sau Volkswagen au dezvoltat tehnologii pentru vehicule electrice în China, pe care apoi le-au comercializat în Europa la prețuri competitive. „Renumitul brand german BMW produce SUV-ul electric iX3 în uzina Brilliance din Shenyang. În mod similar, Citroën, producătorul francez, asamblează modelul C5 X în fabrica Stellantis din Chengdu vii.”
Ca reacție la această practică, Comisia Europeană viii a decis impunerea unor taxe vamale suplimentare pentru toate vehiculele produse în China – indiferent de marca sub care sunt comercializate. Noile tarife au intrat în vigoare începând cu luna octombrie 2024, nivelul acestora variind între 17% și 38%, în funcție de sprijinul financiar primit de producător de la statul chinez.
În Statele Unite, administrația Biden a adoptat o măsură și mai drastică, stabilind o taxă vamală de 100% pentru aceste importuri (după revenirea lui Donald Trump la Casa Albă, taxele au fost mărite la 145%, dar pe 12 mai 2025, la Geneva a fost semnat un acord între cele două țări, în cadrul căruia s-a convenit asupra unei pauze de 90 de zile, în care taxele vor fi 115% – n.r). Pe scurt, devine clar că atât piața auto din UE, cât și cea din SUA nu vor permite, pe termen scurt și mediu, ca produsele fabricate în China să beneficieze de avantajul competitiv al prețului scăzut.
Reevaluarea exploatării materiilor prime pentru baterii
Materialele considerate esențiale pentru produc-ția de baterii includ litiu, nichel, cobalt, mangan și grafit. De asemenea, cuprul și aluminiul sunt menționate ca resurse minerale necesare în procesul de fabricație. Încă din prima parte a anilor 2010, guvernul chinez a adoptat o strategie agresivă pentru asigurarea securității pe termen lung a lanțurilor de aprovizionare, încheind acorduri speciale cu țările producătoare de materii prime.
Astfel, China a stabilit parteneriate strategice pentru extracția cuprului cu state precum Canada, Kazahstan și Argentina, iar în ceea ce privește litiul, a creat companii și infrastructuri în zone bogate în rezerve, cum ar fi Bolivia, Chile, Argentina, Australia și Mexic. Deși pe teritoriul său se află doar aproximativ 13% din rezervele mondiale de litiu, China deține aproape 70% din capacitatea globală de rafinare a acestui metal. Această poziție dominantă permite Chinei să influențeze prețurile bateriilor și să își păstreze avantajul competitiv în fața altor producători. În acest context, atât SUA, cât și Uniunea Europeană sunt nevoite să reacționeze prin identificarea de noi surse de materii prime și prin inovare în tehnologiile de extracție și rafinare.
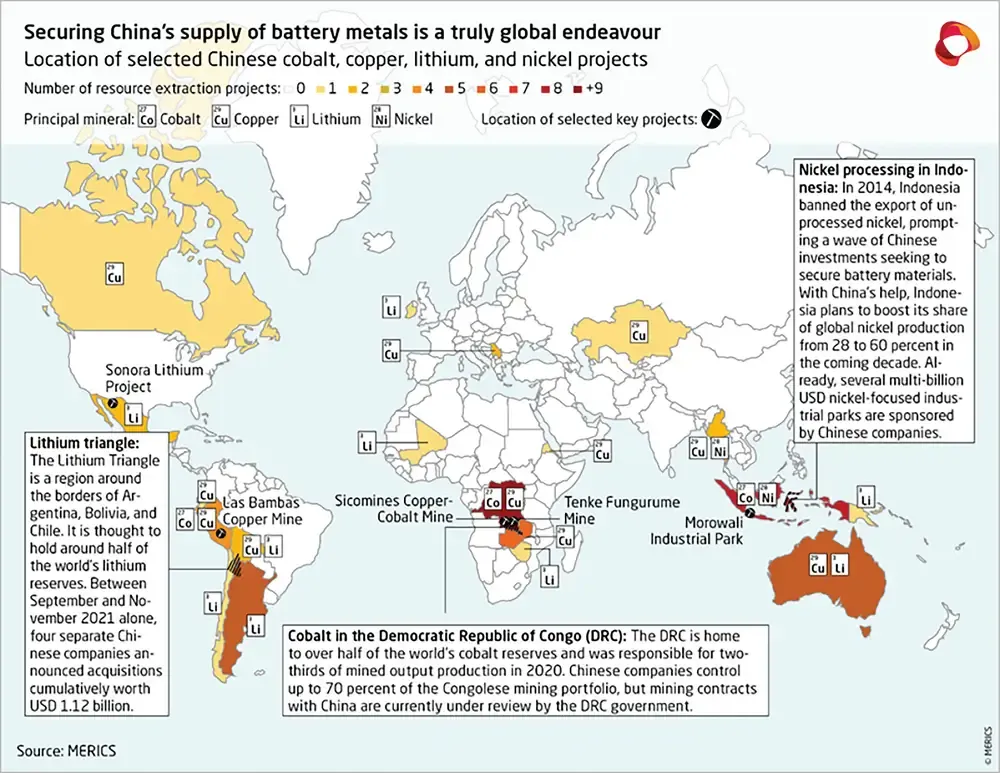
- FIGURA 7. Harta care arată avantajul Chinei în furnizarea materiilor prime, obținut prin acorduri cu mine din întreaga lume.
Noile reglementări și politici adoptate de aceste două puteri economice în domeniul materiilor prime critice sugerează o reorientare clară în această direcție.
În plus, pe lângă eforturile de diversificare a surselor de materii prime, dezvoltarea tehnologiilor de exploatare și rafinare devine o nouă prioritate strategică pentru guvernele occidentale. În documentul Canada Critical Substances Strategy publicat de Guvernul Canadei în 2021, se arată că au fost alocate fonduri în valoare de 300 de milioane de dolari, pe o perioadă de doi ani, pentru a sprijini dezvoltarea ecosistemului dedicat energiilor verzi și bateriilor pentru vehicule electrice ix. Tot în același document, în Anexa F, se menționează alocarea unui buget suplimentar de 100 de milioane de dolari pentru reducerea amprentei de carbon în exploatările de potasiu x.
Rezultatul acestor inițiative – fie el pozitiv sau negativ – nu este esențial în această etapă. Ceea ce contează este faptul că exemplele de mai sus arată clar că dezvoltarea de tehnologii noi în sectorul minier a devenit o temă importantă pe agenda guvernelor occidentale. Într-un viitor apropiat, nu ar fi deloc surprinzător ca tehnologiile miniere – care au rămas în mare parte neschimbate de-a lungul secolelor – să sufere transformări semnificative.
Inovația în reciclarea bateriilor şi reducerea presiunii asupra materiilor prime prin reciclarea locală
Atât Statele Unite, cât și Uniunea Europeană își propun reciclarea completă a bateriilor uzate, ca parte esențială a transformării economice necesare reducerii emisiilor de carbon. Acest obiectiv vine și ca răspuns direct la provocările legate de aprovizio-narea cu materii prime critice. Reglementările legale privind reutilizarea bateriilor și responsabilitatea în procesul de reciclare au fost deja adoptate, iar în prezent se desfășoară investiții semnificative, deși adesea fără stimulente directe, în infrastructura de reciclare din cadrul UE, pentru bateriile care nu sunt exportate în afara Europei.
Potrivit datelor publicate de platforma Battery-news, Europa dispune în prezent de o capacitate de reciclare operațională de aproximativ 260.000 de tone anual xi. Se preconizează că până în 2030, se vor adăuga încă 750.000 de tone pe an prin noi investiții, capacitatea totală de reciclare a bateriilor ajungând astfel la aproximativ 1.000.000 de tone anual.
Pentru a înțelege mai bine amploarea acestei capacități, trebuie să spunem că o baterie de mașină electrică are în medie o greutate de 300 kg. Conform datelor de mai sus, până în 2030, Europa va avea capacitatea de a recicla anual echivalentul a aproximativ 3.500.000 de baterii de vehicule electrice — un număr similar cu cel al autoturismelor electrice estimate a fi vândute în 2024. Prin urmare, deși această capacitate pare suficientă pentru 2030, se estimează că va fi nevoie ca aceasta să crească de cel puțin 5 ori în următorii ani, având în vedere ritmul accelerat al tranziției energetice.
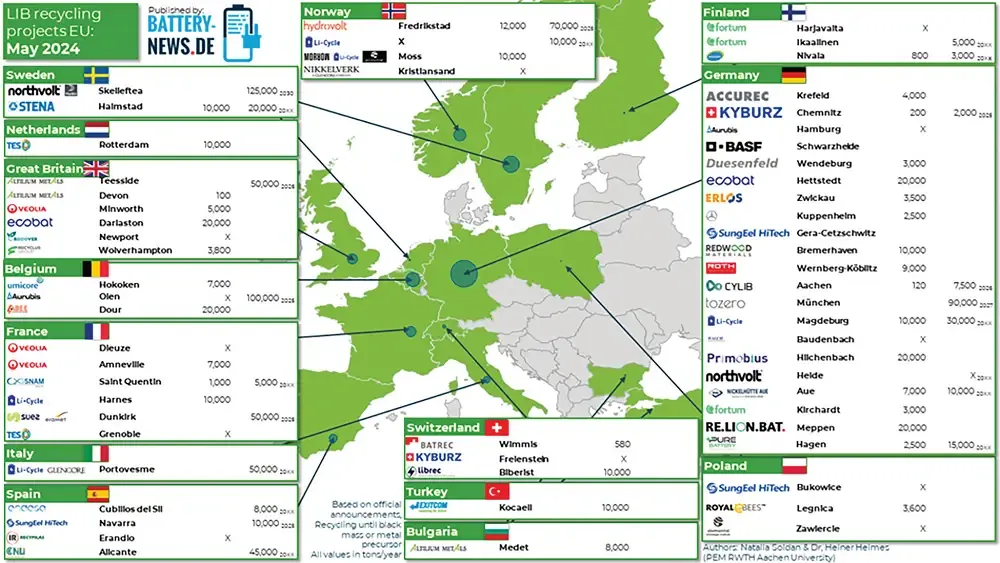
- FIGURA 8. Harta capacităților industriale de reciclare a bateriilor litiu-ion, existente și aflate în dezvoltare în Europa, la nivelul lunii mai 2024
În acest context, Uniunea Europeană va putea să devină independentă în aprovizionarea cu materii prime și, în același timp, să limiteze emisiile de carbon asociate lanțului de aprovizionare. Orientări și inițiative similare se regăsesc și în Statele Unite. Totuși, în paralel cu dezvoltarea capacității de reciclare a bateriilor, există un alt punct care trebuie subliniat. Este necesar să fie revizuite studiile privind eficiența economică și a emisiilor de carbon ale tehnologiilor de reciclare existente. Astfel de studii ar putea duce la dezvoltarea unor noi tehnologii de reciclare a bateriilor.
Dezvoltarea noilor tehnologii pentru baterii
Inițiativele de până acum reflectă eforturile Uniunii Europene și ale Statelor Unite de a recupera terenul pierdut în cursa pentru vehiculele electrice, acceptând faptul că sunt în urma altor piețe. Totuși, următorul pas constă în câștigarea unui avantaj competitiv prin noi tehnologii, guvernele vizate făcând deja eforturi susținute în această direcție.
Conform informațiilor publicate pe platforma Battery-news, atât SUA, cât și UE, dar și China, susțin zeci de inițiative dedicate dezvoltării de noi tehnologii în domeniul bateriilor. Aici trebuie să menționăm că dintre cele trei mari centre de putere, Statele Unite se remarcă printr-un număr semnificativ mai mare de inițiative în desfășurare, depășind cu mult ceilalți doi competitori.
Au început să apară informații despre rezultate promițătoare în cazul a două noi tehnologii aflate în curs de dezvoltare.
Prima este reprezentată de bateriile LFP – litiu-fier-fosfat, care nu conțin cobalt sau nichel, fiind astfel mai ieftine. Totuși, densitatea lor energetică este mai mică, ceea ce înseamnă că pentru a obține același nivel de energie este necesară o baterie mai mare, din punct de vedere geometric – un aspect care poate ridica provocări de integrare în vehicule. Cu toate acestea, tehnologia LFP devine tot mai răspândită: până în 2024, pe piața globală existau 34 de modele auto echipate cu astfel de baterii. Dintre acestea, 20 sunt produse de companii chineze, iar 14 provin din SUA și UE. Astfel, această tehnologie se conturează ca o alternativă viabilă pe termen scurt și mediu.
A doua tehnologie este tehnologia bateriilor cu sodiu-ion, care înlocuiește mineralele critice din bateriile litiu-ion cu sodiu – un element abundent și ieftin. Potrivit raportului Global Energy Outlook 2024, publicat de Agenția Internațională pentru Energie (IEA), se estimează că bateriile sodiu-ion ar putea reduce prețul bateriilor cu aproximativ 20%. Deși tehnologia a fost dezvoltată de companii din SUA și UE, capacitățile de producție existente sunt localizate în China. Aceasta subliniază încă o dată dominația chineză în producția de baterii și componente, chiar și pentru tehnologii emergente. Chiar dacă tehnologiile sunt dezvoltate în alte părți ale lumii, China continuă să fie un actor-cheie în producția de baterii, datorită infrastructurii avansate și capacităților de fabricație deja existente.
Conform aceluiași raport, în prezent bateriile pe bază de litiu reprezintă aproximativ 60% din producția globală, în timp ce tehnologiile emergente – cum ar fi bateriile metal-hidrogen, redox flow, solid-state și sodiu-ion – depășesc împreună pragul de 25%. De menționat că producția de baterii menționată nu este destinată exclusiv sectorului auto, ci include și soluții pentru stocarea pe termen lung a energiei.
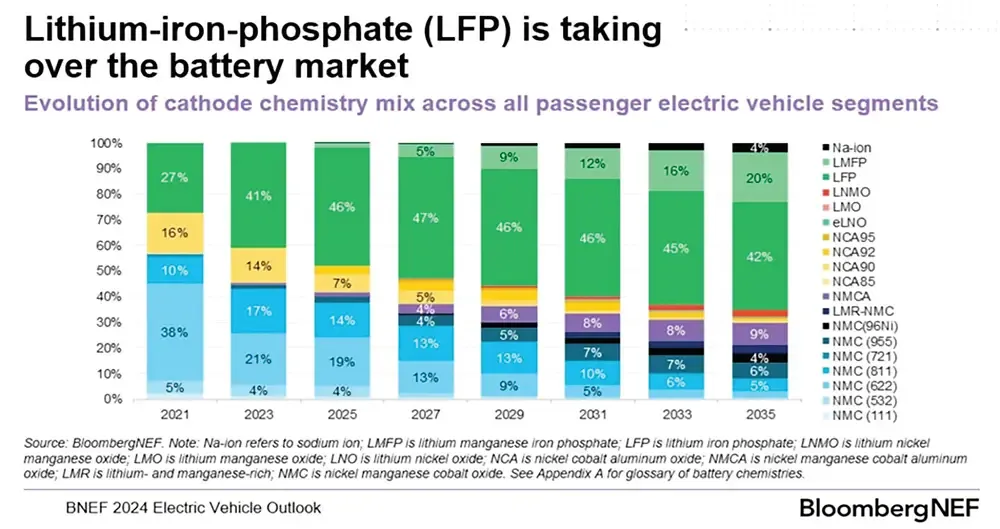
- FIGURA 9. Potrivit studiilor BloombergNEF, piața bateriilor LFP va fi în creștere. Conform estimărilor ilustrate în grafic, această tehnologie va deține peste 60% din piața globală a vehiculelor electrice până în 2035.
O altă direcție de dezvoltare propusă în industrie este reducerea greutății și dimensiunii vehiculelor electrice. Cu cât un vehicul este mai greu, cu atât necesită mai multă energie pentru a se deplasa și, implicit, o cantitate mai mare de materii prime critice pentru fabricarea unei baterii suficient de puternice. De exemplu, Tesla Model Y cântărește de două ori mai mult decât un Renault Twingo, iar consumul său de energie este tot de două ori mai mare. În consecință, bateria Tesla conține de cinci ori mai multe minerale critice decât cea a unui Twingo. Așadar, pentru a reduce dependența de resurse și a face automobilul electric mai atractiv, va fi necesară o schimbare profundă atât în mentalitatea consumatorilor, cât și cea a producătorilor.
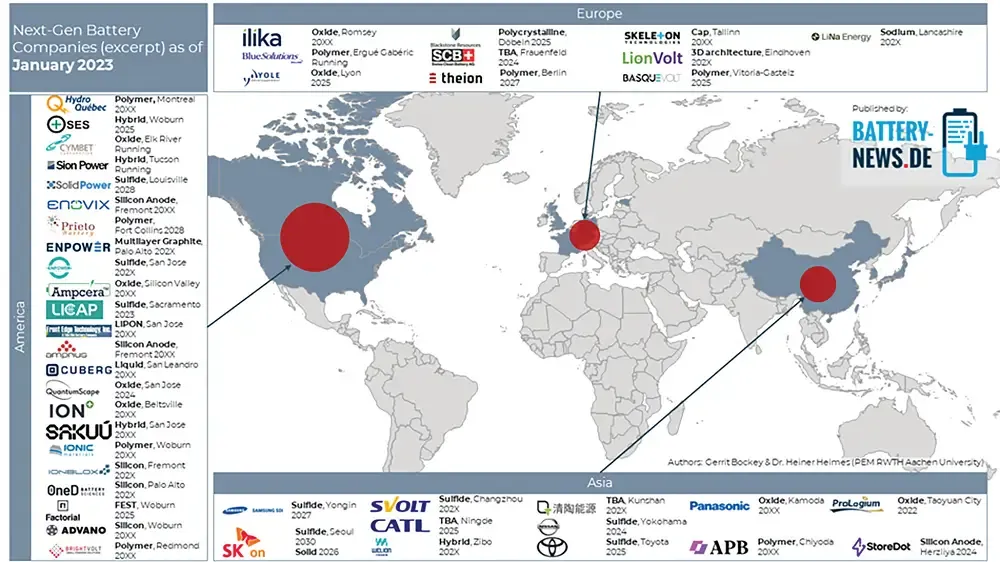
FIGURA 10. Activitățile privind dezvoltarea noilor tehnologii pentru baterii la nivel global, sintetizate pe hartă conform informațiilor publicate pe site-ul Battery-News.de.
Concluzie
Este cunoscut faptul că există numeroase pro-bleme care trebuie depășite în procesul de integrare a vehiculelor electrice în viața cotidiană. Dacă ne uităm înapoi la 2010, la recenziile și comentariile publicate atunci, observăm că cele mai mari pro-bleme legate de vehiculele electrice erau, în principal, prețurile bateriilor, urmate de aspecte precum timpul de încărcare, disponibilitatea punctelor de încărcare și fiabilitatea tehnologiei bateriilor.
Și astăzi, deși este clar că această trecere va avea loc, este evident că atât prețul, cât și independența aprovizionării sunt esențiale. După „revoluția Sanyi”, asistăm la o serie de schimbări radicale pentru a răspunde nevoilor energetice tot mai mari ale speciei umane. Sursele de energie cu emisii scăzute de carbon, cum ar fi energia solară și eoliană, cunosc o dezvoltare accelerată, într-un ritm care susține tranziția către soluții regenerabile.
Este evident că Uniunea Europeană reprezintă un model pentru întreaga lume în ceea ce privește legislația în domeniu. Totuși, această situație nu a creat un avantaj față de acțiunile rapide și strategice ale Chinei. În perioada următoare, este posibil ca SUA și UE să reducă decalajul față de China și să obțină independență în aprovizionarea cu baterii pentru vehicule electrice, dar în termen de 5-10 ani. Pentru ca acest lucru să se întâmple, este important ca proiectele existente să fie finalizate cu succes.
În orice caz, pentru a menține sub control cantitatea de carbon din atmosferă, tranziția simultană a SUA, UE și China la tehnologia vehiculelor electrice reprezintă un pas esențial și de schimbare a ecuației energetice pentru întreaga lume. Nu ar trebui să ne așteptăm ca noile tehnologii emergente să joace un rol important pe termen scurt. De asemenea, este puțin probabil ca vreun producător din SUA, UE sau China să adopte rapid o tehnologie complet nouă, în care să investească masiv, fără a obține mai întâi un randament satisfăcător al investiției în bateriile pe bază de litiu-ion.